¿Por qué el interés compuesto cambia todo en tus finanzas?
Hay un concepto que separa a quienes acumulan riqueza de quienes simplemente ahorran: el interés compuesto. No es magia, tampoco es exclusivo de grandes capitales. Es matemática pura aplicada al tiempo.
La idea es sencilla: tus ganancias generan nuevas ganancias. Cada ciclo, el capital crece sobre una base mayor. Con los años, ese efecto se vuelve exponencial y difícil de ignorar.
Por eso, antes de tomar cualquier decisión de inversión, usar una calculadora de interés compuesto es el primer paso inteligente.
¿Cómo Leer los Resultados de una Calculadora de Interés Compuesto?
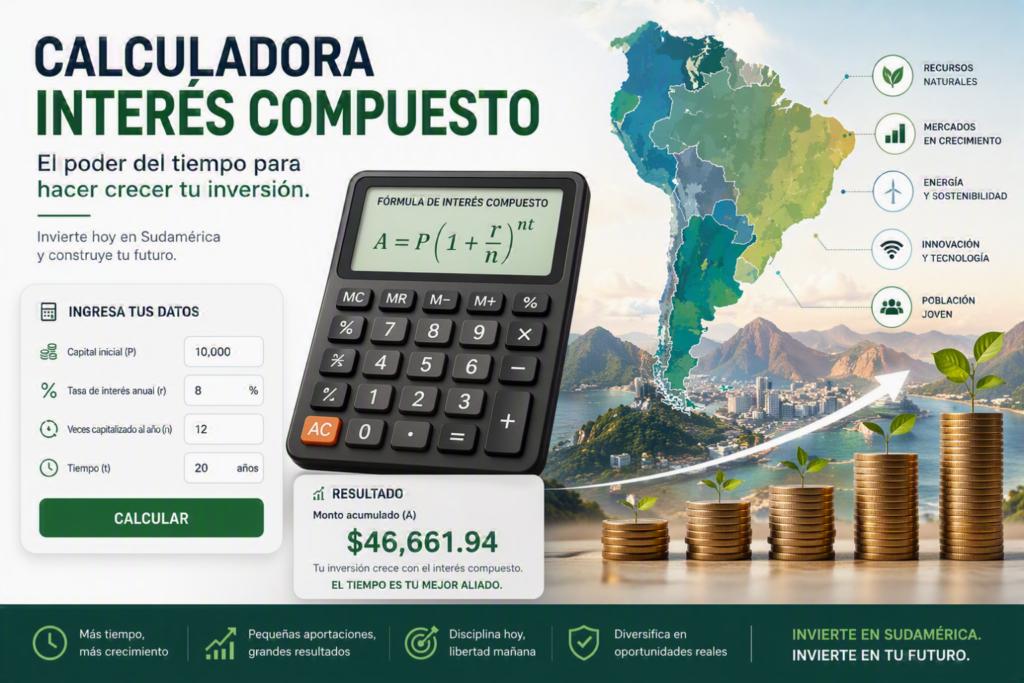
Una calculadora de interés compuesto trabaja con cuatro variables básicas:
- Capital inicial: el dinero que inviertes desde el primer día
- Tasa de rentabilidad anual: el porcentaje de ganancia esperado por año
- Frecuencia de capitalización: cada cuánto se reinvierten los intereses (mensual, anual, etc.)
- Plazo de inversión: cuántos años mantienes el dinero invertido
El resultado te muestra cuánto tendrías al final del período, separando lo que pusiste tú de lo que generó el mercado por sí solo.
El Detalle que Más se Ignora: La Frecuencia de Capitalización
Muchos inversores se enfocan solo en la tasa anual y olvidan la frecuencia. Una tasa del 10% capitalizada mensualmente genera más que la misma tasa capitalizada una vez al año. La diferencia parece pequeña al inicio, pero en horizontes de 10 o 20 años, puede representar miles de dólares.
Un Ejemplo Real: Invertir en ETFs desde Sudamérica
Supón que inviertes $5.000 USD en un instrumento con una rentabilidad histórica promedio del 10% anual, capitalizado de forma continua durante 20 años.
El resultado aproximado sería:
| Año | Capital acumulado |
|---|---|
| 5 | $8.052 USD |
| 10 | $12.968 USD |
| 15 | $20.886 USD |
| 20 | $33.637 USD |
Sin agregar ni un dólar extra. Solo el efecto del tiempo y la reinversión.
¿Dónde Entra el VOO ETF en Esta Ecuación?
Este tipo de proyección cobra sentido real cuando se aplica a instrumentos concretos. El VOO ETF —fondo cotizado que replica el índice S&P 500, gestionado por Vanguard— es uno de los vehículos más utilizados por inversores latinoamericanos que buscan exposición al mercado estadounidense con bajos costos operativos.
Su rentabilidad histórica promedio anual ha rondado entre el 9% y el 11% en horizontes largos, lo que lo convierte en una referencia útil cuando introduces datos en una calculadora de interés compuesto. No garantiza resultados futuros, pero permite construir escenarios realistas de largo plazo.
Aportes Periódicos: El Verdadero Acelerador del Capital
La calculadora de interés compuesto se vuelve aún más poderosa cuando incluyes aportes mensuales regulares.
Siguiendo el mismo ejemplo anterior, si además de los $5.000 iniciales agregas $100 USD cada mes durante 20 años con el mismo 10% anual:
- Capital aportado total: $29.000 USD
- Capital acumulado estimado: más de $82.000 USD
La diferencia la genera el interés compuesto aplicado sobre cada aporte en el tiempo.
¿Con Qué Frecuencia Deberías Recalcular?
No es necesario hacerlo cada semana, pero sí en estos momentos clave:
- Antes de iniciar una inversión nueva
- Cuando cambia tu capacidad de ahorro mensual
- Al ajustar el plazo de tu objetivo financiero
- Si el instrumento elegido modifica su estructura de costos o rendimiento esperado
Lo Que la Calculadora No Puede Decirte
Una herramienta de cálculo trabaja con supuestos fijos. El mercado real no lo hace. Por eso, úsala como brújula, no como garantía.
Los factores que una calculadora no contempla son la volatilidad anual del instrumento, la inflación local de tu país, los impuestos sobre ganancias de capital, y las comisiones de la plataforma que uses para invertir.
Incorporar esas variables de forma manual o consultar con un asesor financiero es lo que transforma un ejercicio teórico en un plan de inversión sólido.
El interés compuesto premia la paciencia y penaliza la inacción. Usar una calculadora antes de invertir no te hace más conservador; te hace más estratégico.

Si estás evaluando instrumentos como el VOO ETF u otras opciones disponibles para inversores en Sudamérica, proyectar escenarios con datos reales es el punto de partida que marca la diferencia entre invertir con intención y simplemente esperar resultados.